
SOCIALISMO DESDE ABAJO

|
Publicación
Las AFP y la guerra en Irán
19/10/2026 | 239 vistas | miguel silva
En una de las buenas películas que se hicieron sobre la gran crisis del capitalismo de 2008, se cuenta la historia de unos vendedores de seguros que, al analizar el mercado de la vivienda, estaban muy convencidos que ese mercado iba a llegar al colapso y por ende querían vender pólizas que iban a ofrecer seguridad contra el colapso. Es decir, el seguro te paga si tus inversiones en la vivienda colapsan.
Claro, harto éxito tenían los vendedores de seguros con su nuevo negocio. Vendían tanto que nadie sabía si los asegurados querían protegerse de una crisis, o si ellos mismos iban a colapsar el sistema y así cobrar el seguro.
Es la naturaleza del capitalismo que los capitalistas siempre quieran ganar, por las buenas o por las malas.
Y poco ha cambiado el mundo de los capitalistas. Echemos una mirada al mundo de los bancos y las AFP, por ejemplo.
MetLife es el dueño de AFP Provida y es la mayor aseguradora de vida en EE. UU.; la compañía mantiene relaciones operativas muy importantes con Citigroup y Bank of America.
Los dueños de AFP Habitat, Prudential Financial (junto con la Camara de Construccion) han contratado a Bank of America como banco asesor estratégico en sus negocios internacionales.
El Principal Financial Group es el dueño de AFP Cuprum, y compró el negocio institucional de jubilación del banco Wells Fargo por 1,200 millones de dólares.
Y el Grupo SURA, dueño de AFP Capital, mantiene relaciones estratégicas muy cercanas y recurrentes con el banco JPMorgan Chase & Co.
Puedes opinar que no hay nada extraño con esas relaciones comerciales... es lo que hacen los capitalistas.
Sin embargo, sin embargo, el monto estimado de ganancias obtenido por Bank of America producto de la crisis en las AFP que vamos a discutir más abajo, asciende a unos US$ 549 millones.
Es decir, Metlife, un administrador del fondo E y los trabajadores de ese fondo van a pagar con su dinero parte de los miles de millones de dólares que su administrador ha perdido.
Sin embargo, sin embargo, mientras Metlife “pierde”, su socio el Bank of America gana. ¿Es casualidad que un socio pierde y otro gana... o fue todo friamente calculado antes?
Preguntemos a los Luksic...
Citigroup (Estados Unidos) es socio estratégico del grupo Luksic en el Banco de Chile. La sociedad LQ Inversiones Financieras, que controla el 51,2% del Banco de Chile, pertenece en partes iguales a Quiñenco y Citigroup.
De acuerdo con las cifras de la entidad reguladora de las pensiones, los contratos de los fondos administrados por AFP Capital eran los que acumulaban las mayores “pérdidas” en la crisis que discutimos más abajo, con 759 millones de dólares en total, considerando del Fondo A al Fondo E.
Por detrás de Capital aparecen Cuprum, Provida y Habitat, con “pérdidas” acumuladas de 678 millones de dólares, 624 millones y 512 millones, respectivamente; las últimas dos tienen relaciones cercanas con el Bank of America,
Ahora vamos a ver cómo los bancos y las AFP entraron en ese negocio que recién terminó con una pérdida de 4,9% del fondo E.
El comienzo y el final.
Entre 2020 y 2022 se realizaron tres retiros de los fondos de pensiones, con un total de US$ 50 mil millones. Las AFP buscaban cómo recuperar el dinero en los fondos y lo encontraron en este negocio: “dos contrapartes de un contrato se intercambian pagos de intereses durante varios años: una a tasa fija y otra a tasa variable. Las AFP recibían la tasa fija y pagaban la variable, de modo que ganaban cuando las tasas de Estados Unidos bajaban.”
Víctor Silva, académico de la Facultad de Administración y Economía de la Universidad de Santiago (Usach), explicó este negocio en esta forma:
"Póngalo así: yo le digo a usted, durante los próximos cinco años usted me paga siempre una tasa fija de 4% y yo le pago siempre la tasa variable que tenga el mercado cada año. Los roles no cambian nunca. Yo siempre recibo la fija y siempre pago la variable".
"El resultado depende de hacia dónde se mueva la tasa variable. Si baja a 3%, yo recibo 4 y pago 3, y gano la diferencia. Si sube a 5%, sigo recibiendo 4 pero ahora pago 5, y pierdo la diferencia. Y como el contrato dura cinco años, esa ganancia o esa pérdida se repite cada año mientras la tasa se mantenga ahí”.
Estos negocios se llaman los "swap".
Las AFP eligieron recibir la tasa fija y pagar la variable basada en las tasas de interés de Estados Unidos; al ponerse en ese lado, apostaron a que las tasas iban a bajar. En otras palabras, durante dos años, a partir de 2024, las administradoras contrataron instrumentos financieros esperando que el Banco Central norteamericano (se llama la Reserva Federal) bajara las tasas.
En estos años recibieron a una tasa fija de 4 o 4,5%. Y pagaban a una tasa de 3,9% (en noviembre 2025), entonces ganaban. Es decir, los Fondos E ganaban dinero en 2025, subieron en 8% y los trabajadores que habían cotizado terminaron el año con 8% más en sus cuentas que tenían al principio del año.
Sin embargo, no contaron con la astucia de Donald Trump, quien ganó las elecciones presidenciales en noviembre de 2024 y entró a gobernar en enero de 2025. La guerra con Irán comenzó en marzo de 2026 y las tasas de interés que pagaban las AFP en los "swap" subió de enero 2026 4,3% (antes de la guerra), a 4,5% en mayo y a 5,2% en septiembre 2026.
Por lo tanto, las AFP comenzaron a perder el dinero de los que cotizaban en los fondos.
Bueno, podría haber sido no tan mala la situación, pero la cantidad de dinero "nocional" que es el dinero sobre el cual se pagan estas tasas no fue poca cosa. Fueron unos US$ 697.000 millones en abril cambiando a US$ 525.000 millones en agosto. El monto nocional fueron quinientos veinticinco mil millones de dólares. Y las AFP tienen que pagar la diferencia entre las tasas sobre ese monto.
Es decir, la diferencia entre 4 o 4,5% (la tasa fija que pagaban los bancos) y el 5,2% (la tasa variable que pagaban las AFP). De allí sale la cifra de 7,700 millones de dólares que han perdido. Es decir, lo que han perdido los trabajadores que han cotizado en los fondos E.
El Banco Central y la Intendencia de pensiones intervienen.
En octubre del año pasado, la Superintendencia de Pensiones ya había anunciado que se iba a regular esta situación peligrosa. El Banco central también había advertido a las AFP en noviembre de ese año. La propuesta de cambiar las reglas de inversiones se publicó para consulta pública durante la primera semana de febrero y Cortez firmó la norma definitiva el 9 de abril, dos semanas después de asumir el cargo.
La nueva normativa otorgó 210 días para que la inversión total en derivados (por ejemplo los "swap") no superara el 2% de los fondos D y E. En fin, tendrían que cerrar los contratos con los bancos y pagar la plata que estaba en su contra. Los 7,700 millones de dólares.
El día 16 de septiembre, la Reserva Federal de Estados Unidos subió sorpresivamente sus tasas de interés, contraviniendo los deseos de Donald Trump.
A la semana siguiente, Cortez convocó a las AFP una por una, por separado, para recordarles la urgencia de ajustarse a los límites definidos en la regulación que dictó el 9 de abril, que otorgó 210 días para que la inversión total en derivados no superara el 2% de los fondos D y E; era entonces casi el doble de la nueva regla: se acercaba a 3,7% del total; hasta hace poco pero ya había bajado a 2,8%.
El día Martes 13 de octubre, la agencia mundial de noticias financieras Bloomberg reportó que las AFP habían comenzado a cerrar sus inversiones "swap" de forma anticipada, y por ende a pagar la deuda. Ya terminó el secreto y el mundo financiero estaba mirando.
Pero el fondo E ya había sufrido una caída de 10,4% entre enero y septiembre incluyendo una caída de 4,9% solamente durante septiembre.
Volver a las AFP y los Bancos
Comenzamos estas líneas con comentarios sobre los bancos y las AFP, y las relaciones incestuosas que hay entre los dos parientes.
Ahora, hagamos la pregunta obvia. ¿Por qué los bancos aceptaron hacer negocios con las AFP, pagando una tasa de interés fija de 4% o 4,5% y así perder plata, ya que las AFP pagaban a una tasa de interés de 3,9% y los bancos recibían un interés menor? ¿Por qué pagar más y así perder plata?
Y la respuesta es que sabían que las tasas de intereses iban a subir porque entienden la geopolítica mucho mejor que unos inversionistas en oficinas lujosas del barrio alto. Y sabían que, cuando sus socios en Metlife o Grupo Sur o Prudential Financial o el Principal Financial Group cierren sus contratos y paguen sus deudas, no son las AFP como empresas las que van a perder, sino van a ser los y las trabajadores cotizantes los que pagan.
Por lo tanto, ganan cuando sus socios ganan y ganan también cuando los socios pagan.
Una solución
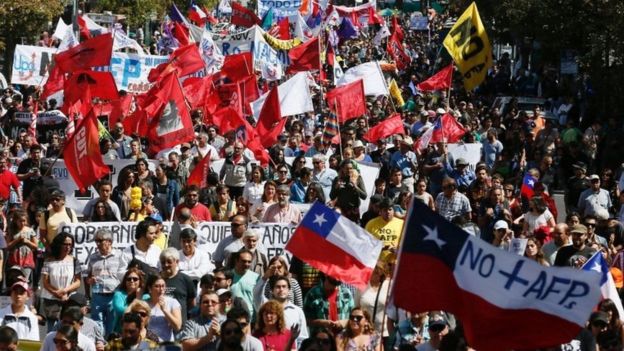
La solución es clara. Es un sistema de pensiones que no dependa de inversiones y especulaciones en el mundo financiero.
Fuentes de información: Diario Financiero, Bloomberg, Pulso La Tercera, El Mercurio, Radio BioBio, El Mostrador, CNN Chile.